iActuel
Solutions d'assurance
et d'épargne collectives


ARASQ | Quand les forces indomptables deviennent un moteur d’innovation
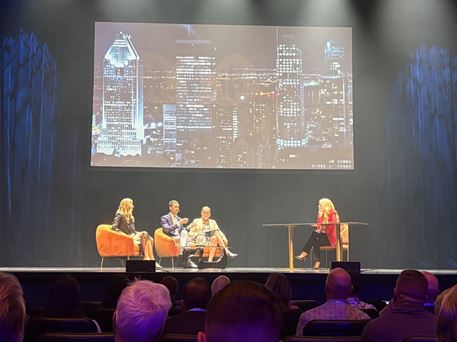
La conférence annuelle de l’Association de la retraite et des avantages sociaux du Québec (ARASQ) a réuni, les 17 et 18 septembre derniers à Gatineau, des leaders de l’industrie autour d’un thème plus actuel que jamais : Redéfinir nos repères collectifs.
C’est dans le cadre de la plénière Notre industrie en action face à des forces indomptables que Louis‑Philippe Pouliot, vice-président exécutif, Solutions d’assurance et d’épargne collectives, a exprimé une conviction forte : malgré les nombreuses forces qui transforment notre environnement, l’innovation demeure notre plus grand levier.
Le vieillissement de la population, la diversification des parcours de vie, la transformation du travail et la pression sur les coûts redéfinissent les attentes envers les régimes collectifs. Dans ce contexte, l’industrie doit aller au-delà de l’évolution de ses produits et repenser sa création de valeur.
« La question n’est plus de savoir si les besoins continueront d’évoluer, mais de savoir comment évoluer au même rythme. »
Louis-Philippe Pouliot, vice-président exécutif, Solutions d’assurance et d’épargne collectives
Cette réflexion s’impose d’autant plus qu’un important décalage de perception subsiste : 82 % des promoteurs évaluent positivement leur programme d’avantages sociaux, contre 63 % des participants et participantes¹. Un écart de 19 points qui fait de la pertinence un enjeu stratégique.
Une vision élargie du bien-être
L’une des principales transformations des dernières années est l’élargissement de notre conception du bien-être. La santé physique demeure essentielle, mais elle ne peut plus être dissociée des dimensions mentale, sociale et financière.
« Nous avons évolué d’un modèle axé sur la protection à un modèle qui vise à accompagner plus globalement les personnes tout au long de leur parcours de vie. »
Louis-Philippe Pouliot, vice-président exécutif, Solutions d’assurance et d’épargne collectives
Les organisations recherchent désormais des approches intégrées où la prévention, l’accompagnement et l’expérience comptent autant que les protections elles-mêmes.
Cette évolution se reflète notamment dans nos pratiques de gestion de l’invalidité. Au-delà de la condition médicale, le rétablissement durable dépend aussi de facteurs liés à la santé mentale, à la situation financière, à l’environnement social et au milieu de travail. Une approche globale de la gestion de l’invalidité favorise donc un retour au travail harmonieux et durable.
De la flexibilité à la personnalisation
Les attentes évoluent également sur le plan de l’expérience.
Les besoins varient selon les étapes de vie, les réalités familiales et les priorités individuelles. Dans ce contexte, la personnalisation devient un élément central de la proposition de valeur.
Les données montrent que cette flexibilité influence directement la perception des personnes. Parmi celles qui peuvent personnaliser leurs avantages sociaux, 78 % estiment que leur employeur se soucie d’elles, contre seulement 29 % parmi celles qui ne le peuvent pas².
« La personnalisation n’est pas une tendance. C’est une nouvelle attente fondamentale qui redéfinit la façon dont les personnes perçoivent la valeur de leur régime collectif. »
Louis-Philippe Pouliot, vice-président exécutif, Solutions d’assurance et d’épargne collectives
L’épargne collective au service des projets de vie
La même évolution s’observe du côté de l’épargne collective.
Si la retraite demeure une priorité, elle n’est plus l’unique objectif financier des gens. L’accès à la propriété, les projets personnels et la résilience financière diversifient les attentes, et cette réalité renforce l’importance de l’éducation financière et de l’accompagnement.
« L’épargne collective a l’occasion de jouer un rôle beaucoup plus large qu’auparavant. Elle peut contribuer directement au bien-être global des personnes à chaque étape de leur vie. »
Louis-Philippe Pouliot, vice-président exécutif, Solutions d’assurance et d’épargne collectives
En résumé, les forces qui façonnent notre industrie continueront d’évoluer. Notre défi collectif consiste à transformer cette incertitude en occasion d’innover afin d’offrir des solutions toujours plus pertinentes, humaines et adaptées aux réalités de demain.
Vous souhaitez accompagner votre clientèle dans l’évolution de ses régimes collectifs d’assurance et d’épargne-retraite? Communiquez avec votre directeur ou directrice de compte de iA Groupe financier pour découvrir comment nous pouvons soutenir cette transformation.
1 Hub International. Indice 2025 | Vitalité du personnel au travail de HUB International.
2 Marsh. Health on demand 2025 (en anglais seulement)
Articles de la même édition
- Étude | L’arrêt de travail sous ses multiples dimensions
- Livre blanc | Médicaments : quand réduire les coûts peut parfois coûter plus cher
- iA Groupe financier s’affiche en grand à Toronto
- Évolution de notre offre de fonds
- Concentration des marchés, gestion active et passive : au-delà des idées reçues
- Littératie financière | Soutenir le bien-être financier et la préparation à la retraite
- Plafonds de cotisation pour l’année 2026 et personnes rattachées
- Gestion d’actifs | Retraite chez Baillie Gifford
- Pharmacogénomique | Nouveau partenariat avec Biron
- Mise à jour sur la Loi visant principalement à réduire la charge administrative des médecins (Loi 68)
- Deux nouvelles campagnes pour la clientèle de l’Assurance collective
- Hausse de la taxe sur les primes d’assurance au Québec